2026年第三季央行理監事會宣布,自9月18日起,自然人第二戶購屋貸款最高成數上限由6成提高至7成,為近年房市信用管制帶來新的變化。央行指出,隨著選擇性信用管制成效逐步顯現、銀行不動產授信風險控管有所改善,政策開始針對自住購屋需求進行適度調整。
這項政策的影響不只是貸款成數增加,更可能讓原本具備購屋能力,卻受限於自備款與資金調度的換屋家庭重新評估購屋計畫。展望後續房市,預期將呈現交易量逐步回穩、換屋需求率先釋放、房價走勢持續分化三大趨勢;政策有助改善部分購屋條件,但尚不足以推動整體市場全面反轉。
房貸只多1成,為什麼換屋族會有感?
對已有住宅、正在規劃換屋的家庭而言,購屋決策涉及舊屋出售、新屋購置、家庭現金流與長期負債安排。第二戶房貸成數由6成提高至7成,直接改變購屋所需的自備款門檻。以總價1,500萬元的住宅為例,貸款成數增加1成,最高貸款額度差異可達150萬元,自備款需求也相差150萬元。
這筆資金可能成為部分換屋族重新進場的關鍵,尤其是已持有住宅、收入穩定,卻因自備款不足而延後換屋的家庭。趨勢預估這次政策最先改善的將是購屋資金彈性,而非立即推升購屋意願。 原本有明確居住需求的家庭,可能優先重新看屋、調整預算與評估換屋時機;但實際成交仍取決於舊屋出售速度、銀行鑑價與核貸條件。
政策適度放寬,不代表房市全面鬆綁
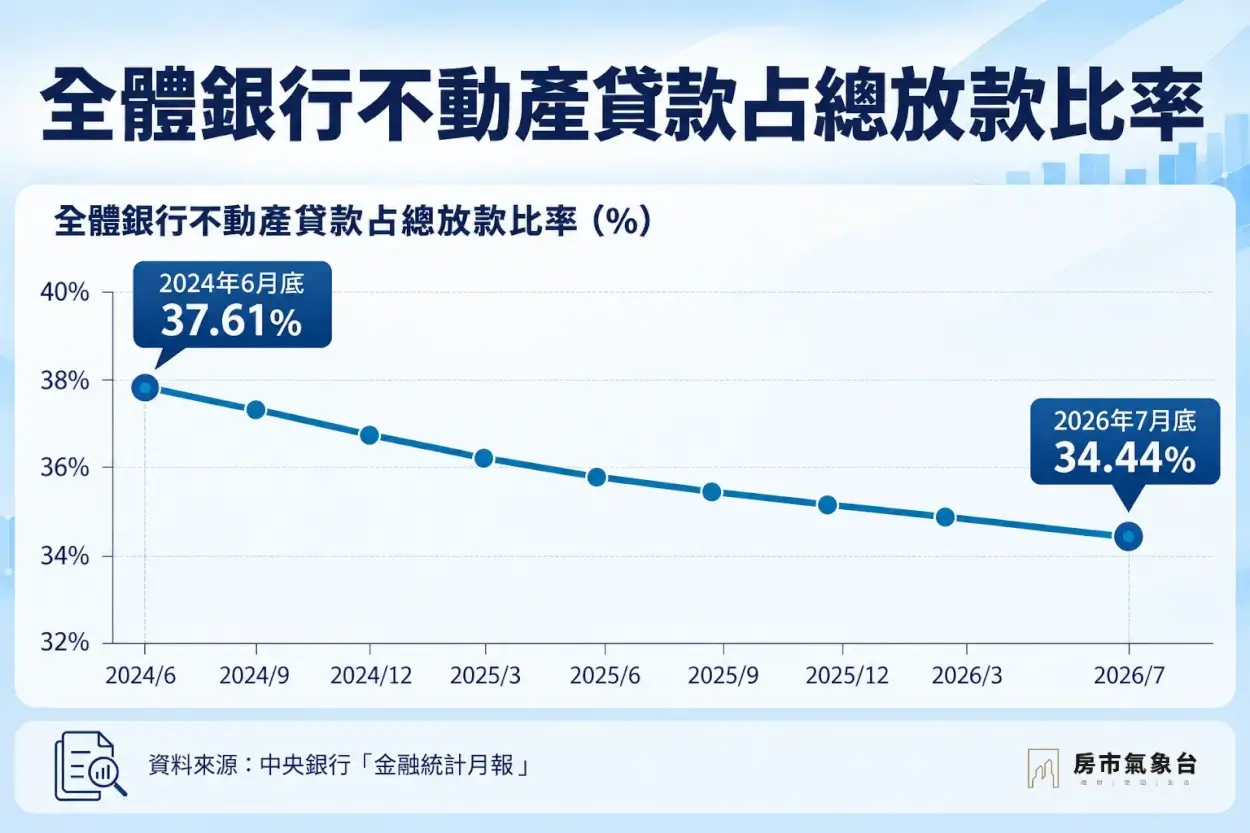
央行此次調整,反映房市信用管制逐步進入精準調整階段。根據央行資料,全體銀行不動產貸款占總放款比率,已由2024年6月底的37.61%,降至2026年7月底的34.44%,顯示不動產授信集中度有所改善。
不過,自然人第二戶購屋貸款仍不得有寬限期,第三戶以上購屋貸款、高價住宅貸款及法人購屋貸款等限制也未全面解除。 因此,這次調整應視為局部放寬,而非政策全面轉向寬鬆。
後續是否進一步調整,仍須觀察房價變化、交易量、銀行授信風險及資金流向。對市場而言,政策提供了需求回流的空間,但不代表所有購屋族都能取得更高額度,也不代表房價將重新進入普遍上漲循環。
接下來房市中最有感的,可能是哪些族群?
這次政策較有機會影響的,是原本受到第二戶貸款成數限制的自住換屋族,包括2房換3房、小宅換大宅,以及舊屋換購新屋的家庭。這些購屋者通常具有明確的居住需求,可能因家庭人口增加、生活機能改善或住宅屋齡等因素而需要換屋,只是過去受到自備款與新舊屋資金銜接問題限制,延後了購屋計畫。
此外,持有房屋資產但現金流有限的家庭,也可能重新評估換屋可行性。當貸款成數提高,部分購屋者得以降低自備款需求,增加資金安排的彈性。
換屋族與家庭型住宅需求,將比投資型買盤更值得優先觀察。 後續若市場出現回溫,較可能先反映在具備成熟生活機能、交通便利及明確自住需求的區域,而不是所有住宅產品同步受惠。至於需求能否轉化為成交,仍須看舊屋是否順利出售、新屋價格是否合理,以及每月房貸負擔是否符合家庭財務能力。
真正要觀察的不是買房人變多,而是需求能否轉化為成交
房貸政策調整通常會先影響購屋者的資金條件,再透過看屋、議價、簽約與貸款核准等環節反映在市場交易。判斷政策效果不能只看單月成交量,也不能將看屋人潮增加直接視為房市全面回溫。
交易量有機會先於房價出現改善,但回升幅度與速度將因區域而異。 若換屋族重新進場,市場可能先從詢問與看屋增加、部分物件議價縮小,到成交量逐步回穩,形成漸進式的復甦過程。若申貸增加卻未同步轉化為成交,則代表資金條件雖有改善,購屋者仍受到價格認知、舊屋處分或銀行核貸等因素影響。
後續應持續追蹤第二戶房貸申貸與核貸情形、各地區買賣移轉棟數,以及不同坪數、屋齡與總價產品的成交變化。唯有需求實際反映在成交,而且交易具有延續性,才能確認政策調整已開始帶動市場動能。
哪些住宅產品可能率先感受到需求變化?
從產品面來看,成熟生活圈內的2房、3房住宅,以及具備空間升級條件的家庭型產品,較可能成為換屋族優先評估的對象。這些住宅通常具有明確的自住需求,購屋者能依通勤、學區、生活機能與家庭人口變化進行選擇;若總價與貸款負擔仍在可承受範圍內,第二戶房貸放寬便可能提高交易機會。
舊屋換新屋的需求也值得關注,尤其是希望改善電梯、社區管理、停車條件與居住空間的家庭。不過,並非所有新屋或中大坪數住宅都會因此受惠,價格過高、生活機能不足或供給量較大的區域,仍可能面臨較長銷售期。
住宅市場將更明顯呈現產品與區域分化。 具備自住需求、價格合理、生活機能成熟的住宅,較有機會率先反映需求回流;缺乏產品優勢或價格與購屋能力落差過大的物件,則未必能同步受惠。
結語:後續房市看量先穩、需求回流,價格仍將分化
綜合政策方向與市場條件,第二戶房貸放寬至7成,有助於改善部分換屋家庭的資金安排,並為原本受到貸款成數限制的自住需求提供重新進場的機會。但在其他信用管制仍然存在、銀行維持審慎授信的情況下,政策影響更可能是逐步釋放需求,而非立即推動全面性房市反彈。
展望2026年第四季至2027年,基準情境是交易量逐步回穩、換屋需求漸進回流,房價則依區域、產品與價格條件呈現分化。 若後續成交量持續改善、換屋型住宅交易增加,市場回溫的基礎將更為明確;反之,若看屋與申貸增加卻未形成實際成交,房市仍可能維持量縮盤整。
這次政策調整值得關注的,不是房價是否立即上漲,而是原本受到資金條件限制的購屋需求能否重新轉化為交易,以及市場能否逐步建立更穩定的自住需求支撐。