房市信用管制走了兩年,回顧從2024年房市熱度高、銀行資金大量集中不動產,央行的主要任務是降低房地產信用擴張速度;到了2026年,市場環境已經明顯不同,房市交易量縮、投資性需求降溫,銀行不動產貸款集中度也持續下降。2026年9月央行更進一步將自然人第2戶購屋貸款最高成數由6成提高至7成,並調整購地貸款規定。央行同時表示,選擇性信用管制成效持續顯現,金融機構不動產授信風險控管已有一定成效,因此適度調整管制措施。
當銀行水位下降,這代表房市信用政策已經進入新的階段,政策目標不再只是壓低不動產信用擴張,而是開始重新區分不同購屋需求,在控制投資性資金的同時,逐步釋放合理住宅需求的信用空間。換句話說,信用管制並沒有結束,但政策確實已經從「全面控管」轉向「精準分流」。
政策從全面管制走向分流
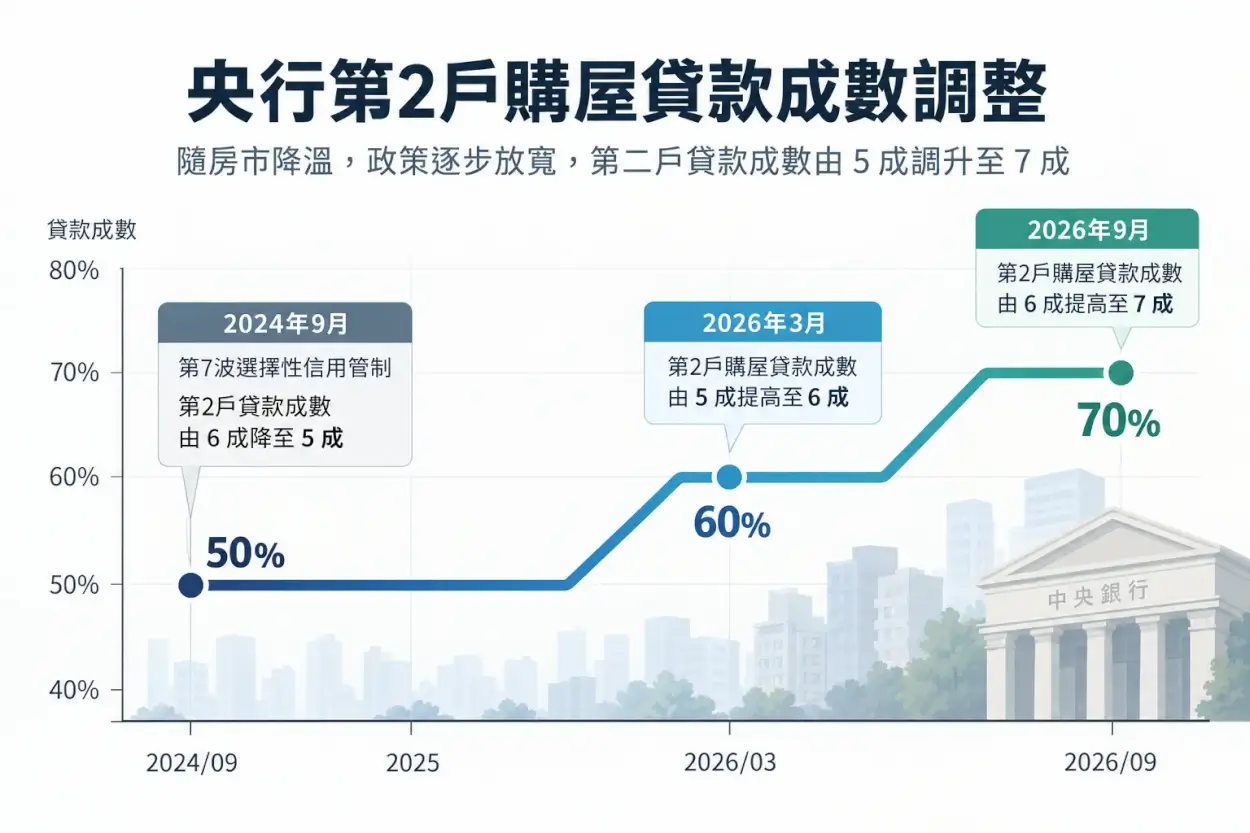
2024年9月央行啟動第7波選擇性信用管制,當時的政策核心非常明確,就是降低房地產信用擴張速度。第2戶貸款成數由6成降至5成,並同步限制第3戶以上、高價住宅、法人購屋及餘屋貸款,銀行也被要求強化不動產貸款總量管理。當時市場最大的問題,是信用資源高度集中房地產,因此政策首先處理的是「資金過熱」。
兩年時間過去,已經連續出現政策內容調整,2026年3月央行將第2戶購屋貸款最高成數由5成提高至6成;9月再提高至7成。從政策變化的連續性來看,這並非單次性的例外調整,而是房市降溫後逐步降低部分信用限制的政策路徑。央行也明確指出,此次調整是為了協助自然人第2戶供家人或自己購屋自住的需求。
現在再用「央行打房或不打房」來理解政策,已經不夠精準。政策真正的轉變,是開始將不同需求拆開處理。自住、換屋等住宅需求與投資性購屋的風險不同,未來信用政策也會更加強調這種差異。
不動產信用集中度下降(銀行水位下降)
銀行不動產貸款集中度是觀察這一波信用管制成效的重要指標,央行資料顯示,全體銀行不動產貸款占總放款比率在2024年6月底曾達37.61%的高點,之後持續下降,截至2026年8月底已降至34.18%,較高點下降約3.4個百分點。
這項變化的意義不在於「銀行沒有錢貸房貸」,而是房地產在銀行整體信用資源中的占比正在降低。也就是說,2024年政策希望降低的「不動產信用集中」已經明顯獲得改善,這正是央行開始調整部分信用限制的重要背景。
另一方面,8月新增房貸仍達571.65億元,雖較前月減少,但住宅貸款需求並未消失,近期銀行資金也面臨AI產業、中小企業及傳統產業等不同領域的需求競爭,因此目前的銀行水位更適合解讀為「資金重新配置」,而不是「銀行沒錢」。
這也使房市政策進入一個新的問題,當不動產信用集中度已經下降,政策就沒有必要再以相同力道限制所有住宅需求。信用政策的焦點,開始從「限制房地產拿多少資金」轉向「哪些房地產需求值得取得資金」。
市場交易量縮但需求仍在
房市交易量已充分反映信用管制的效果,雖然7月曾因新青安等因素推升至20,506棟,但8月再度回落,顯示市場仍處於低檔盤整階段,2026年8月六都建物買賣移轉量為15,723棟,年減5.6%,創近10年同期低量;今年1至8月累計約13.37萬棟,年減1.5%。
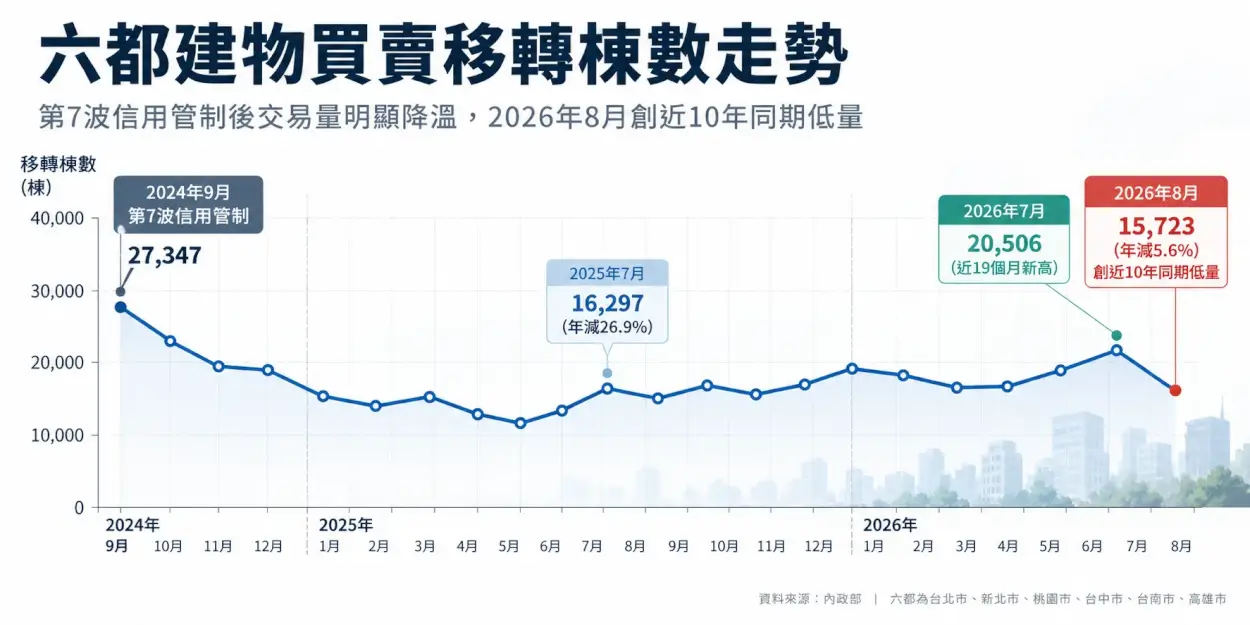
交易量下降並不等於住宅需求消失,信用條件收緊之後,最先退場的是投資與短期置產需求,真正有居住需求的買方仍然存在,只是對房價、總價與貸款條件更加敏感。這也是此次央行放寬第2戶房貸時,特別強調自住需求的原因。
目前房市因此呈現一個很明確的結構:交易熱度下降,但住宅需求仍存在;投資需求退潮,但自住與換屋需求並未消失,政策也正是從這個市場結構出發,開始降低部分住宅需求受到的信用限制。
房市現在不是重新進入過熱,也不是需求全面消失,而是進入「買方更挑、投資退潮、自住需求留下」的盤整階段。這種市場環境,也正是信用政策從全面管制轉向需求分流的基礎。
精準放寬取代全面解禁
從目前的政策路徑來看,下一階段不會是全面解除信用管制,而是持續進行需求分類。第2戶房貸最高成數從5成一路調升至6成、再到7成,是最直接的政策訊號;另一方面,高價住宅、第3戶以上、法人購屋及餘屋貸款等限制仍然維持,代表央行仍將投資性及高風險需求列為主要管控對象。
未來政策方向可以簡化為「自住需求逐步放寬、投資需求維持管控」,只要銀行不動產貸款集中度維持下降,房市沒有重新出現明顯投機熱潮,政策繼續針對合理住宅需求調整的空間就會增加;反之,如果資金重新大量流入房市並推升房價預期,信用管制仍會保留必要的防線。
同時,銀行不動產貸款總量管理逐步回歸銀行內部控管,也代表未來房貸市場將更受到銀行自身授信政策影響。即使央行提高貸款最高成數,也不代表所有銀行、所有客戶都能取得相同條件,實際房貸環境是否真正改善,仍要看銀行資金配置、客戶財務條件與授信風險。
未來判斷房貸政策是否進一步放寬,不能只看央行公告的貸款成數,而應同步觀察三項指標:銀行不動產貸款集中度、房市交易量,以及投資性資金是否重新回流,這三者若維持目前方向,信用政策退坡就具有延續的基礎。
結語:信用管制政策進入退坡期
現在的房市政策已經不是單純的「管或不管」,而是進入「怎麼分流」的階段。第2戶房貸放寬至7成,代表自住及合理住宅需求開始取得更多信用空間;高價住宅、第3戶以上及法人購屋仍受到限制,則代表政策對投資性資金的防線並未撤除。
房市降溫已經完成第一階段,信用管制政策也開始進入退坡期。接下來真正值得觀察的,不是央行會不會全面解禁,而是哪些信用限制會繼續放寬,以及銀行是否會把逐步釋出的信用空間真正轉化為住宅市場的可用房貸。
如果說2024年的關鍵字是「控管信用」,那麼2026年下半年的關鍵字已經轉向「精準放寬」。房市政策的下一站,不是重新回到全面寬鬆,而是在控制投資風險的前提下,讓合理住宅需求逐步恢復取得信用的空間。