經歷一段時間的市場盤整,房市交易逐漸回溫,市場關注焦點也從整體買氣變化,轉向哪些區域率先找回交易動能。桃園、台中、台南各有不同的市場條件,這波回溫究竟是全面復甦,還是區域間的需求正在重新分配?
六都交易量回升,桃園、台中、台南各有不同故事
根據六都地政局公布的資料,2026年9月六都建物買賣移轉棟數如下:
| 都會區 | 9月移轉棟數 | 月增率 | 年增率 |
| 台北市 | 2,133棟 | +21.7% | +20.2% |
| 新北市 | 4,057棟 | +12.1% | +10.2% |
| 桃園市 | 3,556棟 | +13.8% | +9.0% |
| 台中市 | 3,855棟 | +18.3% | +7.1% |
| 台南市 | 1,428棟 | +8.3% | -4.0% |
| 高雄市 | 2,916棟 | +10.2% | +28.5% |
資料來源:六都地政局公布資料及相關市場統計彙整。單位為棟,月增率與年增率為建物買賣移轉棟數變化。
從整體表現來看,9月六都交易量合計17,945棟,月增14.1%、年增11.6%;第三季累計54,174棟,較去年同期增加5%。不過,今年1至9月六都累計交易量為151,612棟,仍較去年同期減少0.1%,大致持平。這代表近期交易回升改善了市場表現,但還不足以證明房市已全面復甦。
進一步比較桃園、台中與台南,差異更加明顯。桃園9月移轉3,556棟,年增9%;第三季累計10,832棟,年增1%。台中9月移轉3,855棟,年增7.1%,但第三季累計10,818棟,仍年減2%。台南9月移轉1,428棟,雖然月增8.3%,卻年減4%,第三季累計4,634棟,也年減3%。
換句話說,桃園第三季交易量已略高於去年同期,台中與台南則仍有待追趕。三個城市都出現不同程度的交易變化,卻不能因此視為同步復甦。建物買賣移轉棟數反映完成登記的交易,可能受到交屋與過戶時程影響,除了單月增幅,也需要搭配季度及年度累計數據,才能看清市場變化。
9月不是「一個城市變熱」
市場經常以交易量排名或年增率判斷哪個城市最有機會,但這樣的比較容易忽略兩個重要因素:第一,單月交易量會受到比較基期與交屋時程影響;第二,交易量增加不等於所有產品都受到買方青睞。
2026年9月六都交易量全面月增,可能反映市場逐步回穩,也可能受到遞延過戶及新屋交屋案件挹注。另一方面,央行調整第二戶購屋貸款成數,也為部分換屋及家庭購屋族群提供不同程度的資金空間。貸款成數提高並不代表銀行授信全面放寬,實際核貸條件仍取決於借款人的收入、負債及還款能力。
觀察區域輪動不能只問哪個城市的交易量增加最多,而要進一步追問:成長來自自住需求回流,還是新屋交屋帶動?是整個城市的市場轉好,還是少數區域與特定產品撐起交易?這些差異,才是判讀後續市場走勢的關鍵。
桃園:需求回升,看的不只是房價
桃園9月建物買賣移轉棟數為3,556棟,月增13.8%、年增9%;第三季累計10,832棟,年增約1%。除了交易量回升,桃園住宅價格仍處於調整階段,也讓購屋者有機會重新評估進場時機。
桃園的需求支撐,主要可從三個面向觀察。首先是購屋負擔與資金條件,相較雙北部分高總價住宅,桃園提供不同的總價選擇,加上青安貸款3.0上路、第二戶房貸成數放寬,部分首購與換屋家庭的購屋規劃可能因此重新啟動。其次是交通與就業生活圈,機場捷運、鐵路及各地產業發展,讓部分購屋者在通勤、工作與居住成本之間重新取捨。第三是家庭居住需求,當家庭需要更大的空間、不同的房型或更符合生活需求的環境,桃園的多元住宅選擇便具有吸引力。
這些因素代表的是桃園的潛在需求條件,不等於9月交易成長全由新增買方帶動。由於建物買賣移轉也受到新屋交屋與過戶時程影響,桃園今年前9月交易量仍年減4.2%,顯示市場尚未全面回到去年水準。後續應觀察交易回升能否延續,以及中古屋與不同生活圈是否同步改善,才能確認這波成長是短期回補,還是自住需求逐步恢復。
台中:交易回升,但市場正在挑產品
台中9月建物買賣移轉棟數為3,855棟,月增18.3%、年增7.1%,但第三季累計仍年減2%,今年前9月累計則年減7.8%。單月交易回升,尚不足以代表市場全面反轉,買方對產品條件與價格的要求,正成為影響成交的重要因素。
從產品需求來看,台中預售市場出現值得關注的變化。根據實價登錄資料,2026年台中預售住宅交易中,40至60坪產品成交1,333筆,高於40坪以下產品的1,183筆,顯示部分自住與換屋族更重視完整居住空間,而非一味追求小坪數。此外,中古屋也有局部交易回溫跡象,今年前8月扣除新屋交屋交易後,台中中古屋移轉量年減幅收斂至5%,烏日區更年增74.7%,反映具備價格優勢、生活機能或交通建設支撐的區域,仍有自住買盤承接。
這些變化顯示,台中市場並非沒有需求,而是買方更重視產品是否符合實際居住與財務條件。總價合理、格局實用、生活機能成熟的住宅,以及相較新案具有價格優勢的中古屋,都值得持續觀察。未來若交易回升能從少數交屋案件擴大至不同產品與生活圈,才更能確認台中市場正在逐步回穩。
台南:唯一年減,反而值得研究
台南9月建物買賣移轉棟數為1,428棟,月增8.3%、年減4%,是六都唯一年減的城市。不過,今年前9月累計14,413棟,年減1.2%,顯示市場更接近盤整,而非交易需求急遽萎縮。
值得注意的是,台南第三季移轉量為4,634棟,年減2.65%,其中新成屋交易達1,909棟,占整體約41.2%。即使交屋交易提供一定支撐,整體移轉量仍未明顯成長,顯示市場回溫力道仍待觀察。
台南過去受南科產業、就業機會與重劃區發展題材帶動,但區域長期發展潛力不一定立即轉化為購屋需求。當市場進入盤整,買方更重視總價負擔、貸款條件與生活機能,建案能否符合實際購屋能力,成為影響成交的重要因素。
台南後續的觀察重點,不只是交易量能否回升,更要看買氣是否逐漸擴及中古屋與不同生活圈,而非主要依賴新成屋交屋支撐。唯有交易來源更加多元,才能確認市場正從盤整走向穩定。
真正的「區域輪動」是什麼?
區域輪動不是單純比較哪個城市交易量成長最快,而是觀察買氣是否持續、成交是否擴散,以及哪些區域真正獲得需求支撐。
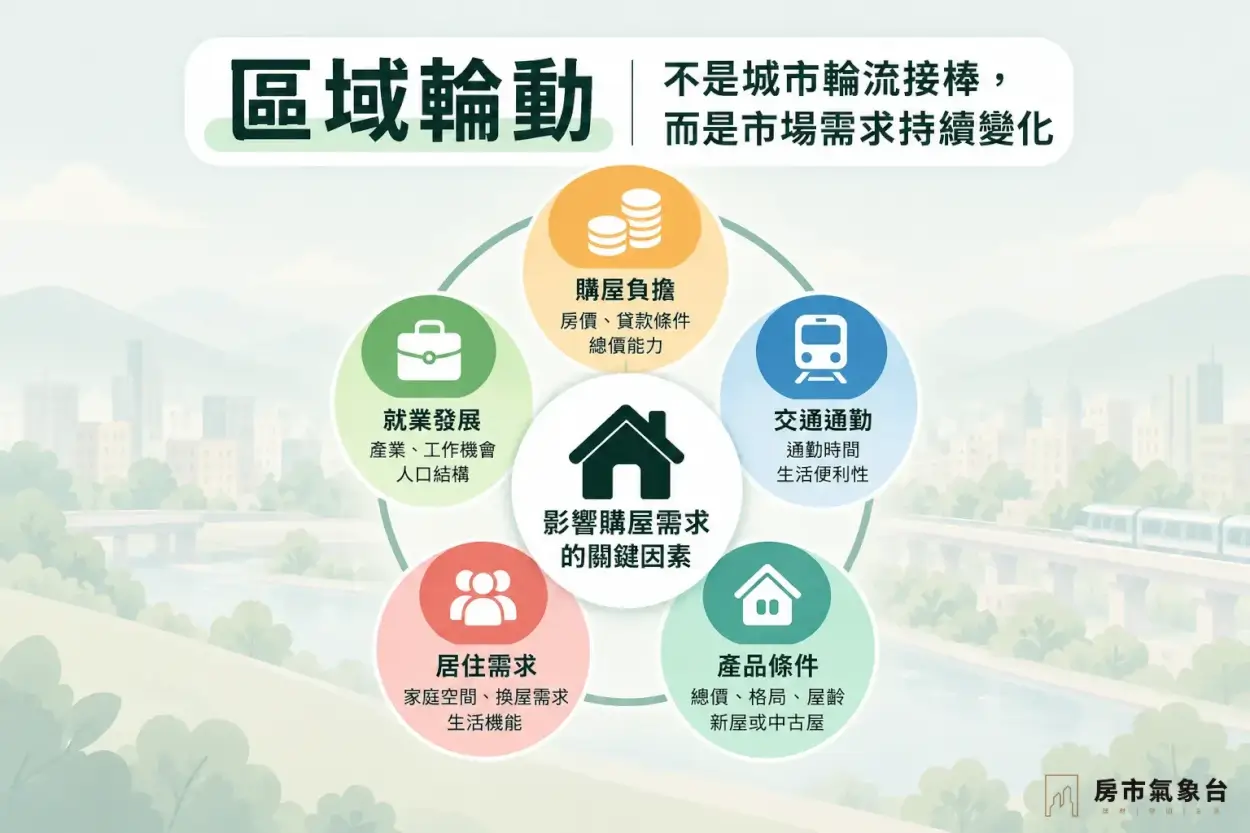
以桃園、台中、台南為例,桃園第三季交易量年增約1%,呈現初步回穩;台中9月年增7.1%,但第三季仍年減,顯示單月回升尚未完全反映在整體交易;台南第三季則年減約3%,市場仍在調整。三個城市的差異,在於交易回升的持續性與需求支撐程度不同。
接下來可觀察三個指標:
第一,交易量能否連續回升,而非只靠單月反彈
第二,成交是否從新屋交屋擴及中古屋與不同生活圈
第三,價格是否逐漸符合買方的總價負擔。
若交易成長能持續擴散,才更能說明市場需求正在恢復,而非短期交易量增加。
現階段與其預測桃園、台中、台南誰將接棒,不如追蹤哪個城市率先建立穩定的成交基礎。這才是判斷區域輪動是否真正發生的關鍵。
最後不要選「誰接棒」
9月六都交易量回升,說明房市正在逐步修復,但桃園、台中與台南呈現的並不是同一種復甦故事。桃園的交易量逐漸回穩,台中仍需要補足累計交易落差,台南則提供了觀察價格與需求重新平衡的窗口。
接下來,比起急著選出哪個城市將成為下一波房市主角,更值得追蹤的是交易量能否延續、成交是否擴散,以及買方是否重新建立對價格與資金條件的信心。對購屋者而言,區域輪動不是追逐下一個熱門地點的理由,而是重新檢視自身需求與購屋條件的機會。
當市場從過去的普遍追價,逐步轉向對總價、產品與生活條件的精細比較,真正具有支撐力的區域,不一定是短期交易量成長最快的地方,而是能持續吸引實際居住需求、並讓價格與購屋能力取得平衡的市場。這才是9月六都數據背後,更值得關注的訊號。